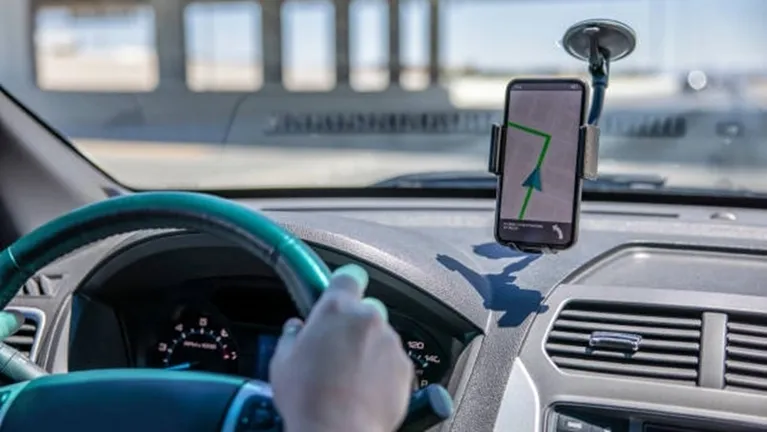
ويرى مختصون في التأمينات والحماية الاجتماعية والحقوق العمالية أن أهمية القرار لا تقتصر على إدخال فئات جديدة تحت مظلة الضمان، بل تمتد إلى ضرورة وضع قواعد تنفيذية تراعي طبيعة العمل عبر التطبيقات، التي تتسم بتفاوت الدخل وساعات التشغيل، وإمكانية عمل الشخص عبر أكثر من منصة، فضلا عن تحديد طبيعة العلاقة القانونية بين العامل والشركة، وما يترتب عليها من حقوق والتزامات تأمينية.
وتبرز هذه التساؤلات في ضوء ما تضمنه النظام المعدل الذي أقره مجلس الوزراء، من اعتماد آلية مرنة لشمول العاملين عبر التطبيقات الذكية بالضمان الاجتماعي، تراعي حجم الأعمال التي يؤدونها والاشتراكات المدفوعة لحسابهم. وفي هذا السياق، تبرز تحديات تتعلق بكيفية احتساب الدخول الفعلية للعاملين، خصوصا عند العمل عبر أكثر من تطبيق، وتحديد مسؤولية الشركات والعاملين عن الاشتراكات التأمينية وفقا لطبيعة العلاقة القانونية بين الطرفين، إلى جانب التساؤلات بشأن الانعكاسات الاقتصادية المحتملة لهذه الالتزامات على دخول العاملين وكلفة خدمات النقل والتوصيل.
وكان مجلس الوزراء أقر في جلسته التي عقدها أمس نظاما معدلا لنظام الشمول بتأمينات المؤسسة العامة للضمان الاجتماعي لسنة 2026، تضمن إضفاء الصفة الإلزامية على شمول العاملين عبر التطبيقات الذكية، بما فيها تطبيقات النقل والتوصيل، وفق آلية مرنة تراعي حجم الأعمال التي يؤدونها. كما شملت التعديلات استحداث شريحتين للشمول الجزئي بتأمين الشيخوخة بنسبة 10 % و25 % للعاملين لحسابهم الخاص في المهن الحرة، وإتاحة الاشتراك الاختياري عن فرق الأجر المكمل لمن ينتقلون إلى وظائف بأجور أقل، بهدف المحافظة على حقوقهم التقاعدية.
آليات الشمول بانتظار التعليمات التنفيذية
وفي هذا السياق، أكد الناطق الإعلامي باسم المؤسسة العامة للضمان الاجتماعي، شامان المجالي، أن التفاصيل المتعلقة بآليات تطبيق الشمول الإلزامي للعاملين عبر التطبيقات الذكية وخدمات التوصيل لم تتحدد بعد، بانتظار استكمال الأنظمة والتعليمات الناظمة لهذه العملية.
وأوضح المجالي أن المبدأ الذي جرى إقراره يتمثل في إلزامية شمول العاملين في هذه القطاعات بالضمان الاجتماعي، إلى جانب ربط إصدار التصاريح والتراخيص من الجهات المعنية بتحقق الشمول التأميني، وفق الإجراءات التي ستحددها التشريعات والتعليمات التنفيذية.
وأشار إلى أن النظام يتضمن استحداث آلية جديدة ومرنة لشمول العاملين عبر التطبيقات، وتحديد الاشتراكات المترتبة عليهم، على أن تتضح تفاصيلها بعد استكمال الإطار التنظيمي اللازم للتنفيذ.
ويعني ذلك أن مسائل أساسية، من بينها تحديد الدخل الذي ستُحتسب الاشتراكات على أساسه، وآلية التعامل مع تفاوت حجم العمل، والمسؤولية المالية لكل طرف، ما تزال بحاجة إلى توضيحات تنفيذية قبل إمكانية تقدير الكلفة الفعلية للشمول على العاملين والشركات.
وبحسب بيانات هيئة تنظيم قطاع النقل البري، يبلغ عدد المركبات العاملة عبر تطبيقات نقل الركاب الذكية نحو 20.6 ألف مركبة مسجلة لدى 7 شركات مرخصة، فيما يصل عدد السائقين المسجلين ضمن فئتي مقدمي الخدمة الأولى والثانية إلى 22,324 سائقا، ما يعكس حجم الفئة التي يمكن أن تستفيد من توسيع التغطية التأمينية في هذا النشاط، إلى جانب العاملين في خدمات التوصيل.
مسؤولية الشركات وعدالة توزيع الاشتراكات
وفي قراءة للآثار القانونية والاجتماعية للتعديلات، اعتبر خبير التأمينات والحماية الاجتماعية والحقوقي موسى الصبيحي أن النظام المعدل يمثل خطوة نحو معالجة تحديات هيكلية في سوق العمل، خصوصا ما يتعلق بالتنقل الوظيفي والعمل عبر التطبيقات الذكية والمهن الحرة، من خلال إدخال قدر أكبر من المرونة على أنماط الشمول بالضمان الاجتماعي.
وأشار الصبيحي إلى أن إلزامية شمول العاملين عبر التطبيقات تشكل تطورا مهما في مواكبة الاقتصاد التشاركي، وإدخال فئات من العاملين ضمن منظومة الحماية الاجتماعية، بعد سنوات من التحديات المرتبطة بتنظيم أوضاعهم التأمينية.
غير أنه شدد على أن هذه الإيجابيات لا تلغي الحاجة إلى معالجة محاذير فنية ومالية، من أبرزها احتمال تحميل العاملين أعباء اشتراكات إضافية قد تشكل ضغطا على دخولهم، فضلا عن ضرورة وضع ضوابط رقابية تمنع أي ترتيبات تؤدي إلى إظهار الأجور أو الدخول بأقل من قيمتها الفعلية بهدف تقليل الالتزامات التأمينية.
ولفت إلى أن التوسع في أنماط الشمول الجزئي، رغم ما يوفره من مرونة للفئات المستهدفة، يستدعي الانتباه إلى مستوى المنافع التقاعدية المستقبلية، بحيث لا تؤدي الاشتراكات المنخفضة إلى تكوين حقوق تقاعدية محدودة لا تحقق الحماية المطلوبة.
وأكد الصبيحي أن نجاح التعديلات مرهون بوضوح التعليمات التنفيذية ودقتها، وقدرتها على تحقيق التوازن بين توسيع الحماية الاجتماعية وعدم فرض أعباء مالية إضافية غير مدروسة على المشتركين، مع المحافظة على الاستدامة المالية للنظام التأميني.
من جهته، أكد مدير بيت العمال، حمادة أبو نجمة، أن شمول العاملين عبر التطبيقات الذكية بالضمان الاجتماعي بصورة إلزامية يمثل خطوة مهمة نحو توسيع الحماية الاجتماعية، لا سيما أن أعدادا كبيرة منهم تعمل دون تغطية تأمينية كافية، إلا أن تحقيق الأهداف المرجوة يتطلب معالجة طبيعة العلاقة القانونية بين العاملين والشركات المشغلة للتطبيقات.
وأوضح أبو نجمة أن التعامل مع جميع العاملين عبر التطبيقات باعتبارهم يعملون لحسابهم الخاص، دون النظر إلى طبيعة العلاقة الفعلية مع الشركات، قد يؤدي إلى تحميلهم كامل الاشتراكات التأمينية، وإعفاء الشركات من الالتزامات التي يفترض أن تتحملها عندما تتوافر عناصر علاقة العمل.
وأشار إلى أن استخدام العامل مركبته الخاصة أو وصفه في العقد بأنه مستقل لا يكفي وحده لتحديد طبيعة العلاقة، خصوصا أن بعض الشركات تمارس صلاحيات تتعلق بتحديد أسعار الخدمات وتوزيع الطلبات ومراقبة الأداء وتقييم العاملين، وصولا إلى تعليق حساباتهم أو إغلاقها، وهي ممارسات تستدعي النظر في مدى توافر عناصر التبعية والإشراف والإدارة.
وبيّن أن قانون الضمان الاجتماعي يرتب على صاحب العمل تحمّل حصته من الاشتراكات إلى جانب حصة العامل، في حين يخضع العامل لحسابه الخاص لقواعد مختلفة، ما يجعل تحديد المركز القانوني للعاملين عبر التطبيقات مسألة أساسية لضمان عدالة توزيع الالتزامات المالية.
وحذر من أن الاكتفاء بتوسيع قاعدة المشتركين دون معالجة هذه العلاقة قد يحقق شمولا تأمينيا من الناحية الشكلية، لكنه لا يعالج بالضرورة الاختلالات المتعلقة بالحقوق العمالية ومسؤولية الشركات عن الحماية الاجتماعية.
تفاوت الدخول وتحديات احتساب الاشتراكات
وتتجاوز التحديات المرتبطة بتطبيق النظام مسألة تحديد المسؤولية المالية، لتشمل آلية قياس حجم الأعمال الفعلي للعاملين، خصوصا أن دخل السائق أو عامل التوصيل قد يختلف من يوم إلى آخر، ويتأثر بعدد الرحلات والطلبات وساعات التشغيل والعمولات والتكاليف المرتبطة بأداء الخدمة.
وفي هذا الإطار، أوضح أبو نجمة أن طبيعة العمل عبر التطبيقات تفرض تحديات تتعلق بعمل الشخص على أكثر من تطبيق في الوقت نفسه، وعدم انتظام دخله وتفاوته من شهر إلى آخر، ما يستدعي وضع آليات واضحة لتجميع الدخول واحتساب الاشتراكات دون ازدواجية.
وأكد ضرورة تحديد مسؤولية كل شركة عن المساهمة في الاشتراكات وفقا للطبيعة القانونية للعلاقة، مع مراعاة فترات انخفاض الدخل أو التوقف عن العمل، حتى لا تؤدي هذه الظروف إلى انقطاع الحماية التأمينية أو التأثير بصورة غير عادلة على الحقوق التقاعدية.
كما شدد على أهمية وضع قواعد واضحة للحماية من إصابات العمل، خصوصا للعاملين عبر أكثر من تطبيق، بما يضمن تحديد ارتباط الإصابة بالعمل، وعدم حرمان العامل من حقوقه التأمينية نتيجة تعدد المنصات أو تعقيد العلاقة مع الشركات.
وتثير هذه المعطيات تساؤلات بشأن الأساس الذي ستعتمده المؤسسة العامة للضمان الاجتماعي لاحتساب الاشتراكات، وما إذا كان سيستند إلى إجمالي قيمة الرحلات والطلبات المنفذة، أم إلى الدخل الذي يحصل عليه العامل بعد اقتطاع عمولات الشركات، وكيفية التحقق من البيانات عند تعدد التطبيقات التي يعمل من خلالها الشخص الواحد.
وبحسب خبراء، تبرز كذلك مسألة الأثر الاقتصادي المحتمل للاشتراكات على الشركات والعاملين والمستهلكين، إذ يتوقف تحديد انعكاساتها على حجم الالتزامات التي ستتحملها كل جهة، وقدرة الشركات على استيعاب أي تكاليف إضافية دون تعديل عمولاتها أو نقل جزء منها إلى العاملين أو مستخدمي خدمات النقل والتوصيل.
وفي ظل عدم صدور التفاصيل التنفيذية النهائية، لا يمكن الجزم بحجم هذه الآثار أو اتجاهها، سواء على صافي دخل العاملين أو أسعار الخدمات، ما يجعل تحديد نسب الاشتراكات وآليات تحصيلها وتوزيعها شرطا أساسيا لإجراء تقييم مالي دقيق.
ويضع القرار الجديد الجهات المعنية أمام اختبار تحقيق التوازن بين توسيع الحماية الاجتماعية وتنظيم العمل في قطاع التطبيقات الذكية، بما يحفظ حقوق العاملين ويراعي طبيعة النشاط الاقتصادي للشركات. ويبقى نجاح هذه الخطوة مرتبطا بقدرة التعليمات التنفيذية على معالجة تفاوت الدخول وتعدد المنصات وتحديد المسؤوليات التأمينية، بحيث تتحول إلزامية الشمول إلى حماية فعلية ومستدامة للعاملين، دون أن تنشأ عنها أعباء غير واضحة على أطراف القطاع.
الغد – محمود الشبول